Domain zusätzliche-rente.de kaufen?
Wir ziehen mit dem Projekt
zusätzliche-rente.de um.
Sind Sie am Kauf der Domain
zusätzliche-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zusätzliche-rente.de kaufen?
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **


Ähnliche Suchbegriffe für Privileged Access Management
Top-Angebote
Produkte zum Begriff Privileged Access Management:
-
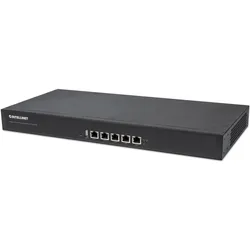
Intellinet Wirless Acces Point Management Controller, Access PointEin Access Point (AP) Controller, der die Verwaltung von APs vereinfacht. Der Wireless Access Point Management Controller von Intellinet Network Solutions bietet eine vollständige, zentrale Kontrolle über mittelgrosse Installationen mit bis zu 200 Access Points und minimiert den Aufwand für Administratoren. Mehrere Optionen zum Verwalten, Aktualisieren, Neustarten, Zurücksetzen, Konfigurieren und Entfernen gewährleisten die bestmögliche Leistung in komplexen drahtlosen Netzwerken. Dieser Controller bietet ein herausragendes drahtloses Benutzererlebnis in der wachsenden Unternehmensnetzwerkarchitektur von heute und für BYOD (Bring Your Own Device)-Anwendungen. Optimiertes, nahtloses Roaming. Dieser Controller ermöglicht die Kommunikation zwischen allen verwalteten Access Points und WLAN-Routern, sodass Clients, die zwischen zwei drahtlosen Bereichen wechseln, effizient von einer WLAN-Quelle zur nächsten übertragen werden können, ohne tote Zonen, Unterbrechungen oder Verzögerungen.175,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
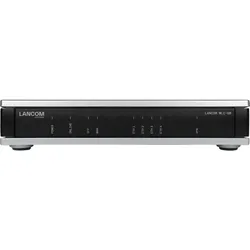
Lancom Systems WLAN-Controller für zentrales Management, Access PointDer LANCOM WLC-60 ist ein zentraler WLAN-Controller, der für die Verwaltung von Installationen mit bis zu 60 Access Points konzipiert wurde. Mit Zero-Touch Deployment werden Access Points automatisch mit minimalem Aufwand in ein Netzwerk integriert und mit ihren zugewiesenen Konfigurationen versorgt. Der WLC-60 vereinfacht die Verwaltung von WLAN-Installationen mit vielen nützlichen Funktionen: Die integrierte Public Spot-Option optimiert den Prozess der Erstellung öffentlich zugänglicher Hotspots, automatische Firmware-Updates sparen Zeit und stellen sicher, dass die Software immer auf dem neuesten Stand ist, und der integrierte RADIUS-Server erleichtert die Verwaltung von WLAN-Nutzern. Besonders in mittelgrossen komplexen Netzwerken ist der WLC-60 das ideale Produkt, um ein optimal genutztes WLAN-Netzwerk aufzubauen. Highlights: - Zentrale Firmware-Rollouts, Überwachung und Verwaltung von 6 bis 60 Access Points - Zero-Touch Deployment von angeschlossenen WLAN-Geräten - Optimiertes Roaming-Verhalten von WLAN-Clients durch IEEE 802.11r und OKC - Umfangreiche VLAN-, RADIUS- und IEEE 802.1X/EAP-Funktionen - Integrierte Public Spot-Option Produkttyp: - WLAN-Controller Spezifikationen: - Indoor Anschlüsse: - 4 - Serieller Port Stromversorgung: - Extern Datenübertragung: - 10/100/1000 MBit/s Grundlegende Eigenschaften: - Grau/Schwarz, 45 mm, 140 mm, 210 mm, 450 g Lieferumfang: - LANCOM WLC-60 WLAN-Controller - Schnellinstallationsanleitung (DE/EN) - Ethernet-Kabel, 3 m - Externes Steckernetzteil (230 V) WLAN-Controller für die zentrale Verwaltung von 6 (optional bis zu 60) Access Points/WLAN-Routern, automatische Erkennung, Konfiguration, Kanalzuweisung und Überwachung von WLAN-Geräten, einschliesslich Public Spot-Option.871,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Market Access Management für Pharma- un, Fachbücher von Ralph TunderDie pharmazeutische Industrie steht im deutschen Gesundheitswesen häufig im Mittelpunkt kontroverser Kostendiskussionen. Als Resultat zielten die Massnahmen der Gesundheitspolitik in den letzten Jahren vorrangig auf Regulierungen der Arzneimittelindustrie ab, deren bisheriger Höhepunkt die Einführung des AMNOG im Jahr 2011 darstellte. Die bis dato freie Preisbildung wurde abgelöst durch ein zweistufiges Verfahren bestehend aus Nutzenbewertung und Preisverhandlung. Diese gravierenden Veränderungen der gesetzlichen Rahmenbedingungen für die Arzneimittelindustrie hatten einen erheblichen Bedeutungszuwachs des Themas Market Access zur Folge. Die Motivation zur Erstellung des Buches ist es, eine Publikation zu schaffen, die nicht nur den aktuellen Status widerspiegelt, sondern vielmehr auch die wesentlichen Instrumente und Verfahrensweisen aufzeigt und kritisch hinterfragt.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Privileged Few, Fachbücher von Clive Hamilton, Myra HamiltonMännliche und weisse Privilegien nehmen ab, doch das Eliteprivileg hat sich von Stärke zu Stärke entwickelt. Die Privilegien, die Reiche und Mächtige geniessen, sind nicht nur unfair, sondern verursachen weitreichenden Schaden, von den alltäglichen Beleidigungen und Demütigungen, die denjenigen widerfahren, die weiter unten stehen, bis hin zu den Verzerrungen auf dem Arbeitsmarkt, wenn Eliten ihre Netzwerke nutzen, um begehrte Jobs zu sichern, insbesondere in neuen Bereichen wie dem Profisport. In diesem Buch zeigen Clive Hamilton und Myra Hamilton, dass das Eliteprivileg kein blosses Nebenprodukt des Reichtums ist, sondern ein organisierendes Prinzip für die Gesellschaft als Ganzes. Sie untersuchen die Praktiken und Prozesse, die das Eliteprivileg aufrechterhalten, legitimieren und reproduzieren, und zeigen, wie wir alle in das System verwickelt sind, indem wir es sowohl erleichtern als auch seine schädlichen Auswirkungen tolerieren. Aufbauend auf ihren ursprünglichen Feldforschungen und einer Vielzahl anderer Quellen zeichnen die Autoren ein lebendiges Bild der Mikropolitik des Eliteprivilegs und heben insbesondere die entscheidende Rolle hervor, die exklusive Privatschulen dabei spielen. Von glamourösen Vororten über Philanthropie, Rhodes-Stipendien bis hin zu Superyachten reicht das Spektrum der Themen, die in "Die privilegierten Wenigen" behandelt werden, und deckt auf, wie die Eliten immer wieder ungestraft davonkommen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **

Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
Top-Angebote
Produkte zum Begriff Privileged Access Management:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intellinet Wirless Acces Point Management Controller, Access PointEin Access Point (AP) Controller, der die Verwaltung von APs vereinfacht. Der Wireless Access Point Management Controller von Intellinet Network Solutions bietet eine vollständige, zentrale Kontrolle über mittelgrosse Installationen mit bis zu 200 Access Points und minimiert den Aufwand für Administratoren. Mehrere Optionen zum Verwalten, Aktualisieren, Neustarten, Zurücksetzen, Konfigurieren und Entfernen gewährleisten die bestmögliche Leistung in komplexen drahtlosen Netzwerken. Dieser Controller bietet ein herausragendes drahtloses Benutzererlebnis in der wachsenden Unternehmensnetzwerkarchitektur von heute und für BYOD (Bring Your Own Device)-Anwendungen. Optimiertes, nahtloses Roaming. Dieser Controller ermöglicht die Kommunikation zwischen allen verwalteten Access Points und WLAN-Routern, sodass Clients, die zwischen zwei drahtlosen Bereichen wechseln, effizient von einer WLAN-Quelle zur nächsten übertragen werden können, ohne tote Zonen, Unterbrechungen oder Verzögerungen.175,59 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lancom Systems WLAN-Controller für zentrales Management, Access PointDer LANCOM WLC-60 ist ein zentraler WLAN-Controller, der für die Verwaltung von Installationen mit bis zu 60 Access Points konzipiert wurde. Mit Zero-Touch Deployment werden Access Points automatisch mit minimalem Aufwand in ein Netzwerk integriert und mit ihren zugewiesenen Konfigurationen versorgt. Der WLC-60 vereinfacht die Verwaltung von WLAN-Installationen mit vielen nützlichen Funktionen: Die integrierte Public Spot-Option optimiert den Prozess der Erstellung öffentlich zugänglicher Hotspots, automatische Firmware-Updates sparen Zeit und stellen sicher, dass die Software immer auf dem neuesten Stand ist, und der integrierte RADIUS-Server erleichtert die Verwaltung von WLAN-Nutzern. Besonders in mittelgrossen komplexen Netzwerken ist der WLC-60 das ideale Produkt, um ein optimal genutztes WLAN-Netzwerk aufzubauen. Highlights: - Zentrale Firmware-Rollouts, Überwachung und Verwaltung von 6 bis 60 Access Points - Zero-Touch Deployment von angeschlossenen WLAN-Geräten - Optimiertes Roaming-Verhalten von WLAN-Clients durch IEEE 802.11r und OKC - Umfangreiche VLAN-, RADIUS- und IEEE 802.1X/EAP-Funktionen - Integrierte Public Spot-Option Produkttyp: - WLAN-Controller Spezifikationen: - Indoor Anschlüsse: - 4 - Serieller Port Stromversorgung: - Extern Datenübertragung: - 10/100/1000 MBit/s Grundlegende Eigenschaften: - Grau/Schwarz, 45 mm, 140 mm, 210 mm, 450 g Lieferumfang: - LANCOM WLC-60 WLAN-Controller - Schnellinstallationsanleitung (DE/EN) - Ethernet-Kabel, 3 m - Externes Steckernetzteil (230 V) WLAN-Controller für die zentrale Verwaltung von 6 (optional bis zu 60) Access Points/WLAN-Routern, automatische Erkennung, Konfiguration, Kanalzuweisung und Überwachung von WLAN-Geräten, einschliesslich Public Spot-Option.871,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche private Altersvorsorge gibt es?
Es gibt verschiedene Arten von privater Altersvorsorge, die Menschen nutzen können, um für ihren Ruhestand vorzusorgen. Dazu gehören beispielsweise die Riester-Rente, die betriebliche Altersvorsorge (bAV), die private Rentenversicherung, die fondsgebundene Rentenversicherung und die private Altersvorsorge in Form von Sparverträgen oder Wertpapieranlagen. Jede dieser Formen hat ihre eigenen Vor- und Nachteile, abhängig von individuellen Bedürfnissen und finanziellen Möglichkeiten. Es ist ratsam, sich frühzeitig mit dem Thema private Altersvorsorge zu beschäftigen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die passende Vorsorgestrategie zu entwickeln. **
-
Ist private Altersvorsorge steuerlich absetzbar?
Ist private Altersvorsorge steuerlich absetzbar? Die steuerliche Absetzbarkeit von privater Altersvorsorge hängt von verschiedenen Faktoren ab, wie z.B. der Art der Vorsorge (z.B. Riester-Rente, Rürup-Rente, betriebliche Altersvorsorge) und dem individuellen Steuerstatus. In der Regel können Beiträge zur privaten Altersvorsorge steuerlich geltend gemacht werden, um die Steuerlast zu reduzieren. Es gibt jedoch bestimmte Höchstgrenzen und Bedingungen, die erfüllt sein müssen, um von steuerlichen Vorteilen zu profitieren. Es ist daher ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Auswirkungen der privaten Altersvorsorge zu verstehen. **
-
Welche private Altersvorsorge ist sinnvoll?
Welche private Altersvorsorge ist sinnvoll? Es gibt verschiedene Möglichkeiten der privaten Altersvorsorge, wie zum Beispiel die Riester-Rente, die betriebliche Altersvorsorge oder die private Rentenversicherung. Die Wahl der richtigen Vorsorge hängt von individuellen Faktoren wie Einkommen, Lebenssituation und Risikobereitschaft ab. Es empfiehlt sich, frühzeitig mit der Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren und im Alter finanziell abgesichert zu sein. Eine individuelle Beratung durch einen Experten kann dabei helfen, die passende Vorsorgestrategie zu entwickeln. **
-
Welche Auswirkungen hat die Beitragsanpassung auf die Rentenversicherung, die Krankenversicherung und die private Altersvorsorge?
Die Beitragsanpassung kann zu einer Erhöhung der Beiträge in der Rentenversicherung führen, was zu einer höheren Belastung für die Versicherten führt. In der Krankenversicherung kann die Beitragsanpassung zu höheren Beiträgen führen, um die steigenden Gesundheitskosten zu decken. In der privaten Altersvorsorge können Beitragsanpassungen dazu führen, dass Versicherte mehr Geld in ihre Vorsorge einzahlen müssen, um ihre gewünschte Rentenleistung zu erreichen. Insgesamt können Beitragsanpassungen zu einer höheren finanziellen Belastung für die Versicherten führen. **
Ähnliche Suchbegriffe für Privileged Access Management
-
Market Access Management für Pharma- un, Fachbücher von Ralph TunderDie pharmazeutische Industrie steht im deutschen Gesundheitswesen häufig im Mittelpunkt kontroverser Kostendiskussionen. Als Resultat zielten die Massnahmen der Gesundheitspolitik in den letzten Jahren vorrangig auf Regulierungen der Arzneimittelindustrie ab, deren bisheriger Höhepunkt die Einführung des AMNOG im Jahr 2011 darstellte. Die bis dato freie Preisbildung wurde abgelöst durch ein zweistufiges Verfahren bestehend aus Nutzenbewertung und Preisverhandlung. Diese gravierenden Veränderungen der gesetzlichen Rahmenbedingungen für die Arzneimittelindustrie hatten einen erheblichen Bedeutungszuwachs des Themas Market Access zur Folge. Die Motivation zur Erstellung des Buches ist es, eine Publikation zu schaffen, die nicht nur den aktuellen Status widerspiegelt, sondern vielmehr auch die wesentlichen Instrumente und Verfahrensweisen aufzeigt und kritisch hinterfragt.64,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
The Privileged Few, Fachbücher von Clive Hamilton, Myra HamiltonMännliche und weisse Privilegien nehmen ab, doch das Eliteprivileg hat sich von Stärke zu Stärke entwickelt. Die Privilegien, die Reiche und Mächtige geniessen, sind nicht nur unfair, sondern verursachen weitreichenden Schaden, von den alltäglichen Beleidigungen und Demütigungen, die denjenigen widerfahren, die weiter unten stehen, bis hin zu den Verzerrungen auf dem Arbeitsmarkt, wenn Eliten ihre Netzwerke nutzen, um begehrte Jobs zu sichern, insbesondere in neuen Bereichen wie dem Profisport. In diesem Buch zeigen Clive Hamilton und Myra Hamilton, dass das Eliteprivileg kein blosses Nebenprodukt des Reichtums ist, sondern ein organisierendes Prinzip für die Gesellschaft als Ganzes. Sie untersuchen die Praktiken und Prozesse, die das Eliteprivileg aufrechterhalten, legitimieren und reproduzieren, und zeigen, wie wir alle in das System verwickelt sind, indem wir es sowohl erleichtern als auch seine schädlichen Auswirkungen tolerieren. Aufbauend auf ihren ursprünglichen Feldforschungen und einer Vielzahl anderer Quellen zeichnen die Autoren ein lebendiges Bild der Mikropolitik des Eliteprivilegs und heben insbesondere die entscheidende Rolle hervor, die exklusive Privatschulen dabei spielen. Von glamourösen Vororten über Philanthropie, Rhodes-Stipendien bis hin zu Superyachten reicht das Spektrum der Themen, die in "Die privilegierten Wenigen" behandelt werden, und deckt auf, wie die Eliten immer wieder ungestraft davonkommen.26,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Microsoft Entra Private Access (NCE)Microsoft Entra: Neuer Global Secure Access Service ersetzt klassisches VPN In der zunehmend cloudbasierten Arbeitswelt stellen herkömmliche VPN-Lösungen Unternehmen vor neue Herausforderungen beim Thema Global Secure Access. Mit dem Wandel zu dezentralen Arbeitsmodellen reichen traditionelle Netzwerkzugänge oft nicht mehr aus, um sowohl Sicherheit als auch Benutzerfreundlichkeit zu gewährleisten. Microsoft Entra Private Access bietet hier einen modernen Ansatz, der als zentraler Bestandteil der Global Secure Access Familie zu den Security Service Edge Lösungen gehört. Diese neue Technologie ermöglicht Benutzern den sicheren Zugriff auf interne Netzwerke und cloudbasierte Dienste von überall auf der Welt. Anders als bei herkömmlichen VPNs basiert Microsoft Entra Private Access auf dem SASE-Framework (Secure Access Service Edge), das WAN-Funktionen mit Zero-Trust-Netzwerkzugang in eine...62,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Möglichkeiten gibt es, um neben der gesetzlichen Rente noch eine zusätzliche Altersvorsorge aufzubauen?
1. Private Rentenversicherungen können als zusätzliche Altersvorsorge abgeschlossen werden. 2. Die Bildung von Vermögen durch regelmäßiges Sparen oder Investitionen in Aktien oder Immobilien ist eine weitere Möglichkeit. 3. Betriebliche Altersvorsorge durch den Arbeitgeber oder die Einzahlung in einen Riester- oder Rürup-Vertrag sind weitere Optionen. **
-
Wie viel Geld für private Altersvorsorge?
Wie viel Geld für private Altersvorsorge einzuplanen ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der zu erwartenden Rentenlücke, der eigenen Lebenserwartung und den individuellen finanziellen Möglichkeiten. Experten empfehlen, etwa 10-20% des monatlichen Einkommens für die private Altersvorsorge zurückzulegen. Es ist ratsam frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen und langfristigen Anlagestrategien zu profitieren. Eine individuelle Beratung durch einen Finanzberater kann helfen, den optimalen Betrag für die private Altersvorsorge festzulegen. Es ist wichtig, regelmäßig zu überprüfen, ob die getroffenen Vorsorgemaßnahmen ausreichen und gegebenenfalls anzupassen. **
-
Welche private Altersvorsorge ist steuerlich absetzbar?
Welche private Altersvorsorge ist steuerlich absetzbar? Private Altersvorsorgebeiträge können unter bestimmten Bedingungen steuerlich abgesetzt werden. Dazu zählen beispielsweise Beiträge zur Riester-Rente, Rürup-Rente oder betrieblichen Altersvorsorge. Die steuerliche Absetzbarkeit hängt jedoch von verschiedenen Faktoren wie dem individuellen Steuersatz und den jeweiligen Höchstgrenzen ab. Es ist empfehlenswert, sich vor Abschluss einer privaten Altersvorsorge über die steuerlichen Aspekte zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wird private Altersvorsorge auf Grundrente angerechnet?
Wird private Altersvorsorge auf Grundrente angerechnet? Die private Altersvorsorge wird in der Regel nicht auf die Grundrente angerechnet, da es sich um zwei separate Vorsorgesysteme handelt. Die Grundrente ist eine staatliche Leistung, die darauf abzielt, die Renten von Geringverdienern aufzustocken. Private Altersvorsorge wie Riester- oder Rürup-Rente werden unabhängig von der Grundrente ausgezahlt und haben keinen Einfluss auf die Höhe der Grundrente. Es ist jedoch wichtig zu beachten, dass die Grundrente auf andere Einkünfte angerechnet werden kann, wie zum Beispiel Einkommen aus einer Beschäftigung oder aus Vermietung und Verpachtung. Es empfiehlt sich daher, sich individuell beraten zu lassen, um alle relevanten Aspekte zu berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.